Categorie
Servizi

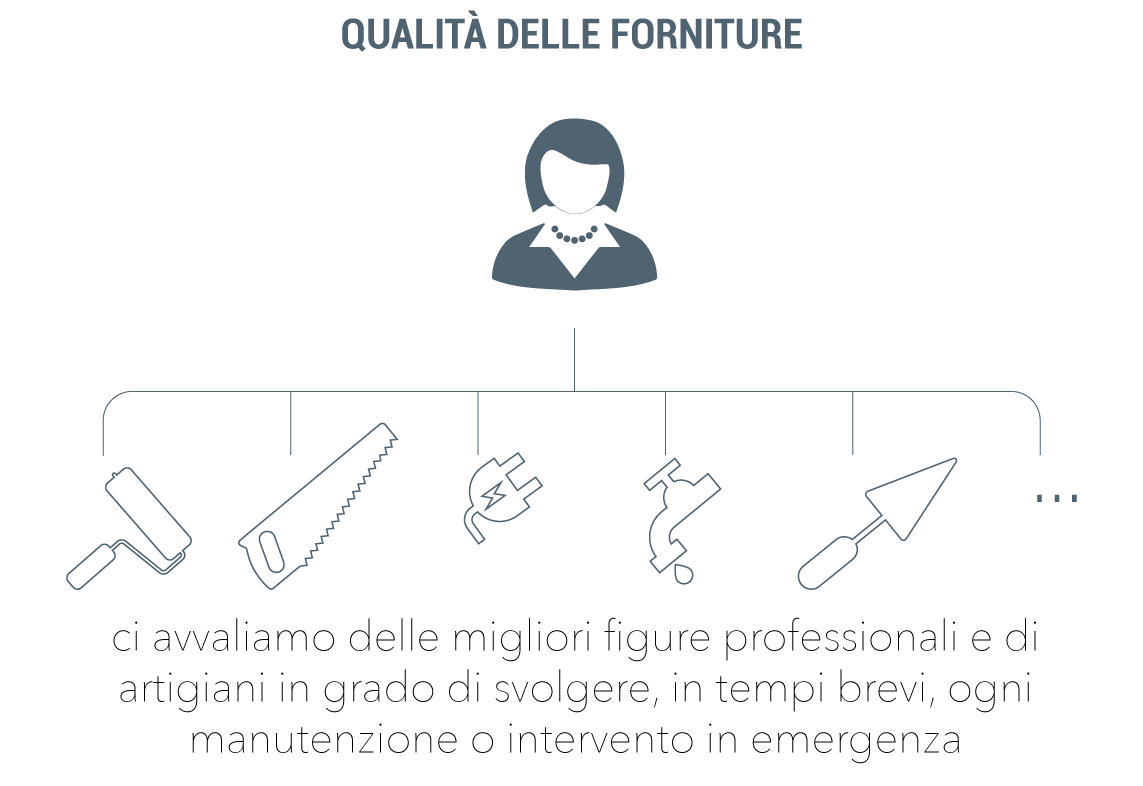
Qualità delle forniture

Chi sono i Fornitori di Condominio

I fornitori di condominio sono aziende o professionisti che forniscono servizi o materiali necessari per la gestione, manutenzione, e ristrutturazione di un condominio. 

Essi svolgono un ruolo fondamentale nel garantire il corretto funzionamento e la cura dell’edificio condominiale.

I fornitori di condominio possono includere:

  1. Imprese di manutenzione: Forniscono servizi di manutenzione ordinaria e straordinaria per l’edificio, come pulizia, riparazioni e interventi di manutenzione su impianti e infrastrutture comuni.
  2. Ditte edili: Si occupano di lavori di ristrutturazione e costruzione all’interno dell’edificio, come opere edili, rinnovo delle facciate, o ristrutturazioni degli spazi comuni.
  3. Fornitori di servizi: Offrono servizi essenziali per il condominio, come luce, acqua, gas, e servizi di riscaldamento e condizionamento.
  4. Aziende di pulizia: Si occupano della pulizia degli spazi comuni, scale, cortili, e di tutte le aree condivise dell’edificio.
  5. Imprese di giardinaggio: Forniscono servizi di manutenzione del verde, come la cura dei giardini e delle aree esterne comuni.
  6. Aziende di sicurezza: Offrono servizi di sorveglianza e controllo degli accessi, garantendo la sicurezza degli abitanti del condominio.
  7. Fornitori di materiale edile: Forniscono materiali necessari per le opere di manutenzione o ristrutturazione dell’edificio.

Questi fornitori svolgono un ruolo essenziale per il buon funzionamento e la conservazione del condominio, garantendo un ambiente sicuro e confortevole per tutti i condòmini. 

La scelta di fornitori affidabili e qualificati è fondamentale per la buona gestione e manutenzione dell’edificio condominiale.

Compiti dell’Amministratore nella selezione dei Fornitori

Secondo l’art. 1134 del Codice Civile, il singolo condòmino non può assumere autonomamente decisioni riguardanti i fornitori senza l’autorizzazione dell’amministratore o dell’assemblea. 

L’eccezione è consentita solo in caso di spese urgenti giustificate dalla necessità di manutenzione o da situazioni che potrebbero causare danni o pericoli ai condòmini. 

Tuttavia, tale principio non si applica se il danno è dovuto a incuria o trascuratezza da parte dei condòmini.

L’amministratore svolge compiti specifici per la scelta dei fornitori, tra cui la redazione del capitolato da fornire alle aziende per ottenere i preventivi, la revisione dell’elenco dei fornitori disponibili, la richiesta di preventivi e la presentazione all’assemblea delle quotazioni e una chiara analisi dei pro e contro di ogni fornitore.

L’assemblea condominiale, come organo decisionale, ha il potere di selezionare e confermare l’affidamento a un determinato fornitore per lavori o servizi. 

È la maggioranza dell’assemblea, previa discussione e analisi dei preventivi, che sceglie la ditta più idonea alle esigenze del condominio.

L’amministratore svolge quindi un ruolo fondamentale nel fornire informazioni e valutazioni utili per tale processo decisionale.

L’Amministratore come referente nella gestione dei Fornitori di Condominio

Secondo l’art. 1130 del Codice Civile, l’assemblea condominiale, al momento della nomina dell’amministratore, gli conferisce la responsabilità di coordinare la gestione dell’immobile, comprese eventuali opere straordinarie urgenti per garantire la sicurezza dei condòmini e dei terzi che utilizzano gli spazi comuni. 

L’amministratore ha il compito di determinare le spese relative alla manutenzione ordinaria, i servizi comuni e atti di manutenzione e conservazione delle parti comuni dello stabile.

Anche in caso di urgenze, la delibera assembleare è sempre necessaria per rispettare la maggioranza di legge che regola l’assemblea di condominio. 

Tuttavia, in situazioni estreme e di emergenza, la legge concede all’amministratore il potere di agire senza convocare l’assemblea, come nel caso di guasti gravi o situazioni pericolose.

L’Analisi preventiva dei Fornitori a cura dell’Amministratore

È importante sottolineare che la riforma dei condomini ha rafforzato il ruolo dell’amministratore come referente unico per la gestione condominiale con responsabilità specifiche. 

Sebbene l’amministratore non partecipi alla scelta diretta del fornitore, diventa responsabile una volta che l’assemblea conferma l’affidamento a un fornitore per una determinata commessa. 

Pertanto, l’analisi preventiva dei possibili fornitori svolta dall’amministratore resta fondamentale per il successo dell’intera commessa.

Conclusione

I fornitori di condominio, che includono aziende e professionisti specializzati in servizi di manutenzione, edilizia, fornitura di servizi, pulizia, sicurezza e altro, svolgono un ruolo fondamentale per garantire un ambiente sicuro e confortevole per tutti i condòmini.

La scelta dei fornitori per un condominio è una questione che richiede un approccio oculato e la collaborazione dell’assemblea condominiale.

L’amministratore, sebbene escluso dalla selezione diretta, svolge un ruolo di supporto fornendo informazioni chiare e dettagliate per consentire all’assemblea di prendere una decisione ponderata e congrua con le esigenze del condominio.

Il processo di selezione dei fornitori di condominio, quindi, richiede collaborazione e responsabilità condivise tra l’amministratore e l’assemblea condominiale, al fine di assicurare il benessere e la sicurezza di tutti i condòmini e garantire una gestione efficiente dell’edificio condominia
Categorie
Servizi

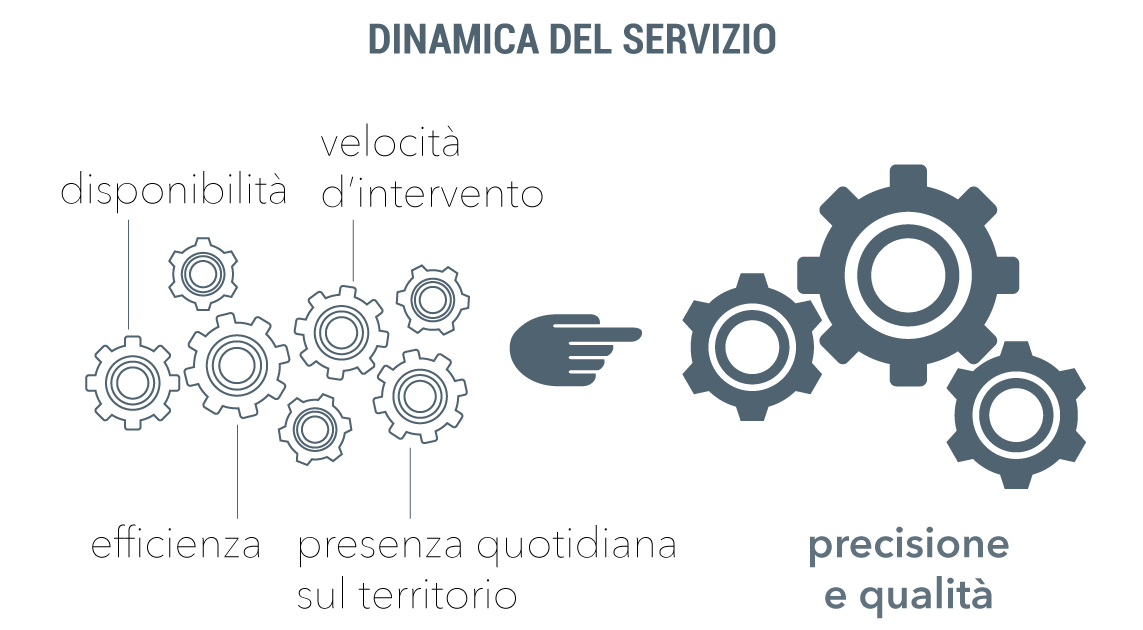
Dinamica del servizio

Un amministratore moderno deve possedere competenze che vanno oltre i requisiti minimi di legge. La gestione di un condominio richiede:

Competenze tecnologiche

La digitalizzazione della gestione condominiale richiede familiarità con software specifici e piattaforme di comunicazione digitale. Un amministratore al passo coi tempi deve saper gestire:

  • Piattaforme di gestione condominiale
  • Strumenti di comunicazione digitale
  • Sistemi di archiviazione documentale
  • Applicazioni per la gestione delle manutenzioni

Capacità di mediazione

La gestione dei conflitti è una parte fondamentale del lavoro dell’amministratore. La capacità di mediare tra diverse esigenze e punti di vista è essenziale per mantenere l’armonia nel condominio.

Categorie
Servizi

Conoscenza del territorio

L’amministratore di condominio deve possedere una combinazione di competenze amministrative, legali e tecniche. È fondamentale che abbia una buona conoscenza delle normative vigenti in materia di condominio, capacità di gestione finanziaria e competenze comunicative per interagire efficacemente con i condomini e i fornitori. Inoltre, deve essere organizzato, proattivo e in grado di gestire situazioni di conflitto con diplomazia e professionalità.

La conoscenza profonda del territorio e, quindi, delle esigenze dei cittadini, sono condizioni necessarie allo svolgimento dell’incarico dell’amministratore di condominio.

Amministrazioni DG può vantare una conoscenza pluridecennale del territorio in cui opera.

Categorie
Servizi

Supporto per la dichiarazione ISEE

AmministrazioniDG fornisce chiarimenti sull’esclusione dal calcolo dell’ISEE dei titoli di Stato e dei prodotti finanziari di raccolta del risparmio.

L’ISEE, ovvero l’Indicatore della Situazione Economica Equivalente, costituisce il principale strumento di accesso a determinati bonus o prestazioni sociali agevolate. È in pratica la “carta di identità” economica del nucleo familiare, cioè di tutte le persone riportate sul cosiddetto “stato di famiglia” che risultano essere coabitanti presso una determinata abitazione.

L’ISEE serve a misurare il livello economico complessivo del nucleo familiare, considerando – salvo alcune eccezioni – tutte le voci di “ricchezza” attribuibili a quel medesimo nucleo, come le proprietà immobiliari, le rendite finanziarie, i redditi vari, ecc.

L’ISEE non corrisponde mai ad una fredda somma numerica, ma è il risultato ponderato di un intreccio di variabili matematiche e non matematiche (come la quantità di persone all’interno del nucleo familiare o l’eventuale presenza di disabili/invalidi); quindi, lo stesso identico livello di ricchezza associato a due famiglie completamente diverse, avrà due pesi altrettanto diversi, producendo quindi due indicatori differenti.

L’ISEE viene calcolato sulla base dei dati indicati nella Dichiarazione Sostitutiva Unica (DSU) e resta valido fino al 31 dicembre dello stesso anno in cui è stata presentata la DSU. Ad oggi tutti i dati sono conservati nell’Archivio Nazionale ISEE gestito dall’INPS e resi disponibili agli Enti erogatori ed Amministrazioni per eventuali controlli ed accertamenti che possono essere eseguiti tramite la Guardia di Finanza.

Chi può fare l’ISEE?

Possono fare l’ISEE tutti i cittadini residenti in Italia che desiderano accedere a prestazioni sociali, agevolazioni, o bonus vari.

A cosa serve l’ISEE?

L’ISEE è uno strumento con il quale si verifica se una famiglia ha diritto o meno a determinati sussidi, benefici, agevolazioni in base alla propria condizione economica. Ricorrendo a qualche esempio pratico, l’ISEE va fatto ogni volta che si desidera ottenere:

  • sconti sulle bollette del gas, dell’acqua o dell’energia elettrica (cioè i cosiddetti bonus sociali);
  • sconti sul canone Telecom e Canone RAI;
  • sconti sui trasporti pubblici;
  • sconti sulle tasse universitarie;
  • agevolazioni per invalidi;
  • prestazioni come l’Assegno di Inclusione, il Supporto a Formazione e Lavoro, l’Assegno Unico Universale o il Bonus Psicologo;
  • a partire dal 2024 servirà anche per chiedere la nuova Carta della Cultura Giovani istituita dalla Legge di Bilancio 2023 in sostituzione del Bonus Cultura 18app.


Le casistiche sono innumerevoli. Spesso le prestazioni per cui si richiede l’ISEE non sono nazionali ma locali, quindi anche le informazioni e i requisiti di accesso possono cambiare da Comune a Comune e dipendono dal nucleo, dal luogo e dalla singola prestazione richiesta. Ovviamente non è detto che la famiglia, pur essendo in possesso dell’ISEE, abbia poi diritto alla prestazione.

Cosa si intende per nucleo familiare ai fini ISEE?

La famiglia anagrafica è l’insieme delle persone coabitanti e residenti nello stesso comune, legate da:

vincoli di matrimonio;

  • parentela;
  • affinità;
  • adozione;
  • tutela;
  • vincoli affettivi.

Quali sono le tipologie di ISEE?

Oltre all’ISEE “standard” o “ordinario”, le tipologie variano a seconda della prestazione richiesta, e ciascuna può assumere modalità di calcolo differenti:

  • ISEE Università, per l’accesso alle prestazioni per il diritto allo studio universitario;
  • ISEE Sociosanitario, per l’accesso alle prestazioni sociosanitarie, ad esempio assistenza domiciliare per le persone con disabilità e/o non autosufficienti o per i ricoveri in residenze socio-sanitarie protette;
  • ISEE Minorenni, per le prestazioni agevolate rivolte ai minorenni che siano figli di genitori non coniugati tra loro e non conviventi.

Come si ottiene la certificazione ISEE?

Il contribuente deve presentare, autonomamente o tramite CAF, la Dichiarazione Sostitutiva Unica (DSU). Nella dichiarazione vengono indicati:

  • tutti i membri facenti parte del nucleo familiare;
  • i riferimenti della casa di abitazione;
  • le relative voci di reddito e del patrimonio, mobiliare e immobiliare.

La DSU è strutturata in diverse sezioni, chiamate “moduli”. In ciascun modulo, è richiesto l’inserimento di determinate informazioni, come ad esempio:

  • la composizione del nucleo familiare;
  • la casa di abitazione;
  • i dati anagrafici di ogni singolo componente del nucleo familiare;
  • il patrimonio mobiliare (dal 1° gennaio 2024 sono esclusi dal calcolo ISEE i titoli di Stato e alcuni prodotti finanziari di raccolta del risparmio – ad esempio i buoni postali – fino al valore complessivo di 50.000 euro);
  • il patrimonio immobiliare;
  • i redditi;
  • gli eventuali assegni percepiti;
  • il possesso di veicoli.

Per ottenere il calcolo ISEE è dunque obbligatorio presentare la DSU ed il richiedente può farla autonomamente tramite il sito INPS (in possesso del pin di accesso) oppure rivolgendosi a CAF, che svolgerà il servizio di consulenza e compilazione gratuitamente.

Categorie
Servizi

Contratti di locazione

Nella giungla delle varie tipologie di contratti d’affitto, l’amministratore di condominio è uno dei massimi esperti per dipanare le innumerevoli questioni di tipo legale, burocratico ed anche sociale che insorgono nel redigere un atto.

Per la stipula di validi contratti di locazione è prescritta la forma scritta (4° comma art. 1 l 431/98). Con l’intervento della normativa citata non è più consentita la registrazione di contratti c.d. “verbali”.

I contratti di locazione sono soggetti all’obbligo di registrazione indipendentemente dall’ammontare del canone. Non registrali comporta gravi sanzioni.

Registrazione contratti di locazione

All’interno del sito della Agenzia delle Entrate è possibile reperire la modulistica per effettuarne la registrazione (Mod. RLI che può essere utilizzato anche per comunicarne la proroga, la cessione, la risoluzione o il subentro). La registrazione può essere effettuata sia in forma cartacea, recandosi presso l’Ufficio del Registro competente, sia in via telematica affidandosi al proprio commercialista oppure richiedendo all’Agenzia delle Entrate i codici di accesso. È obbligatoria la registrazione telematica per tutti coloro che possiedono più di 10 proprietà o che sono titolari di partita IVA. 

Imposte previste

Il contratto di locazione è soggetto al pagamento di una imposta pari al 2% da calcolare sull’ammontare del canone annuo (fatta eccezione per chi aderisce al regime fiscale agevolato della c.d. “cedolare secca”), l’imposta viene pagata utilizzando il Mod. F24. La registrazione può essere effettuata anno per anno oppure per l’intera sua durata.  L’adempimento della registrazione comporta anche il pagamento dell’imposta di bollo (€ 16,00 ogni 100 righe per ogni copia che viene sottoposta a registrazione). Nella attualità il bollo si acquista nelle tabaccherei che rilasciano contrassegni telematici. Recandosi per effettuare la registrazione presso l’Agenzia delle Entrate è necessario portare almeno due originali del contratto di locazione sottoscritto dalle parti (uno viene trattenuto dall’ufficio, l’ulteriore reso), il Mod. F 24 quietanzato, le marche da bollo e gli eventuali allegati richiamati nel contratto (planimetria, inventario arredi, etc.). Anche i singoli allegati sono soggetti all’imposta di bollo.

Durata e scadenze

I contratti devono essere registrati entro 30 giorni dalla data di stipula (contratto sottoscritto il 28 marzo 2020, la cui decorrenza è stata prevista per il 1/04/2020, la prima registrazione deve essere effettuata entro il 27/4/2020. Le successive entro il 30/4 di ogni anno).   

Non sono soggetti a registrazione i contratti stipulati per un periodo inferiore ai 30 giorni.

I contratti di locazione devono essere corredati dall’attestato di prestazione energetica APE (l’attestato di prestazione energetica ha una validità decennale), i cui riferimenti devono essere espressamente richiamati all’interno del testo contrattuale (n. protocollo – dati di invio pec alla Regione di appartenenza dell’immobile). La mancanza dell’APE comporta pesanti sanzioni (da € 1.000,00 ad € 4.000,00).

Contratti di locazione a canone libero l 431/98

Nei contratti di locazione a canone libero, il canone viene quantificato liberamente fra le parti, le quali sono anche libere di prevedere specifiche clausole. La durata minima per legge è di 4 anni + 4. 

Se il locatore invia comunicazione di recesso – cosiddetto anticipato alla prima scadenza – (motivato da necessità) il rapporto contrattuale cessa alla scadenza del primo quadriennio (la cessazione potrà essere consensuale con il rilascio spontaneo dell’immobile o accertata giudizialmente con sentenza di condanna al rilascio)

A questa tipologia contrattuale è applicabile un regime fiscale agevolato detto cedolare secca – (tassazione separata della rendita da locazione – attuale imposizione fiscale il 21% sul canone annuo). 

In pendenza del regime fiscale della cedolare secca non è consentito l’aumento del canone di locazione ai fini Istat. 

Detto regime esonera le parti dal pagamento dell’imposta di registrazione annuale e dall’imposta di bollo.

Contratti di locazione a canone convenzionato (o concordato o calmierato) l 431/98

Contratti di locazione a canone convenzionato hanno durata minima 3 anni + 2.

L’ammontare del canone è definito in appositi accordi locali, sulla base dei valori relativi a specifiche aree omogenee o a eventuali zone particolari, stabiliti dai Comuni in contraddittorio con le associazioni di categoria sia dei proprietari che degli inquilini (per Firenze il più recente accordo risale al 20/10/2017 in attuazione del decreto Ministeriale del 16/01/2017)

Il testo dei contratti a canone concordato è per così dire “rigido” in quanto prestabilito dal decreto Ministeriale.

Regime fiscale applicabile cedolare secca (attuale imposizione fiscale 21%), se accompagnata da attestazione di conformità di congruità del canone nel rispetto agli accordi territoriali, nella attualità l’imposizione fiscale scende al 10% dell’ammontare del canone annuo. In alcuni Comuni il contratto di locazione convenzionato, corredato dalla attestazione di conformità, sconta una riduzione IMU del 25%.

Nessun aumento annuale del canone ai fini Istat, esonero dal pagamento dell’imposta di registro e dell’imposta di bollo.

Contratto di locazione transitorio

Il contratto di locazione transitorio ha una durata da 1 mese a 18 mesi.

Deve essere giustifica (e documentata) la transitorietà alle condizioni indicate nel decreto Ministeriale 16/01/2017. Testo del contratto vincolato.

Cedolare secca oggi al 21%, esonero dal pagamento dell’imposta di registro e dell’imposta di bollo.

Contratto di locazione a studenti universitari

La durata del contratto di locazione a studenti universitari oscilla da 6 mesi a 3 anni, rinnovo automatico in difetto di disdetta.

Testo del contratto vincolato dal decreto Ministeriale 16/01/2017. Il contratto può essere sottoscritto da uno o più studenti universitari.

In caso di opzione per la “cedolare secca”, la tassazione del reddito da locazione avviene con un’aliquota del 10%, sostitutiva dell’Irpef e delle addizionali. Tale opzione comporta inoltre l’esenzione dall’obbligo di versamento delle imposte di bollo e di registro.

Con riferimento al conduttore, è prevista una detrazione IRPEF relativa alle spese sostenute dagli studenti universitari fuori sede per canoni di locazione condizionata al pagamento del canone con modalità tracciabili.

Contratti di locazione ad uso turistico

Se il contratto di locazione ad uso turistico ha una durata inferiore ai 30 giorni viene meno l’obbligo di registrazione del contratto.

Il D.L. n. 50/2017 conferma l’applicabilità della cedolare secca anche alle locazioni c.d. brevi e ciò poiché la legge che ha introdotto la cedolare secca non fa alcuna distinzione in merito alla durata del contratto.

Questa tipologia di contratto non è soggetta alla l 431/98 ma alle norme del codice civile artt. 1571 e seguenti, come indicato peraltro nello stesso Codice del turismo.

Categorie
Servizi

IMU sulle proprietà condominiali

La Legge di Bilancio 2020 ha accorpato IMU e TASI. La nuova IMU si applica in tutti i comuni, tranne in Friuli Venezia Giulia e nelle Province autonome di Trento e di Bolzano, che mantengono l’autonomia impositiva.

Chi deve pagare l’IMU?

Fra i principali obblighi di natura fiscale, previsti dal legislatore nei confronti dell’amministratore di condominio, vi è il versamento dell’ Imu, l’imposta municipale unica, per le parti comuni condominiali. Si tratta di un onere previsto dall’art. 1130 del codice civile, così come modificato dalla legge 11 dicembre 2012, n. 220,secondo cui l’amministratore è tenuto a “eseguire gli adempimenti fiscali”. In ambito tributario la norma che individua nell’amministratore di condominio “il soggetto tenuto al versamento dell’imposta locale, con riferimento alle parti condominiali comuni”, è contenuta nella legge in materia di ICI(l. 23 dicembre 2000 n. 388).

Con l’art. 9 dlgs. n. 23/2011 è stato precisato che le parti condominiali comuni a cui sono attribuite rendite catastali autonome,(ad esempio: portineria, area parcheggio, locali per servizi comuni quali il locale lavanderia ecc.) non possono considerarsi beni di proprietà dei singoli condomini come se fossero pertinenze. Da ciò deriva che è onere dell’amministratore di condominio procedere al pagamento delle imposte sulle parti comuni, recuperando, dai singoli condomini, le risorse per il versamento secondo il criterio di riparto dei millesimi di proprietà o in base alle modalità stabilite dal regolamento condominiale. Oltre all’obbligo di versamento, per espressa previsione normativa, (dlgs. n. 504/1992), spetta all’amministratore l’obbligo di presentazione della dichiarazione relativa alle parti condominiali comuni per conto dei condomini.

La nuova Imu.

La legge di Bilancio 2020 è intervenuta in materia di imposte abolendo la UIC (a eccezione della TA.RI)e stabilendo i contorni della nuova Imu  che comprende Imu e la TASI. Questa riorganizzazione, pur confermando i tratti essenziali delle precedenti imposte, ha il merito di aver conferito organicità in una ottica di semplificazione degli adempimenti fiscali. I termini per il pagamento dell’imposta, sono fissati, come per la precedente Imu, in due rate: la prima di acconto il 16 giugno e la seconda a saldo il 16 dicembre. La prima rata di acconto si paga in base all’aliquota dei dodici mesi dell’anno precedente, la seconda rata a saldo sulla base delle delibere comunali pubblicate entro il 28 ottobre di ciascun anno di imposta, pertanto, ogni anno, al fine di evitare errori di calcolo per eventuali aliquote modificate, necessita consultare le delibere comunali. Si può scegliere di pagare tutto in un’unica soluzione entro il 16 giugno, avendo cura, entro il 16 dicembre, di verificare che non ci sia stata variazione di aliquota, diversamente va versata la differenza.

Come si calcola l’ Imu.

Ai fini del calcolo IMU si procede rivalutando  la rendita  catastale del 5%, poi,  per ottenere l’imponibile sui cui calcolare  l’imposta,  si applica il coefficiente previsto a seconda della categoria catastale (a titolo esemplificativo  per le  categoria catastali  A/2 – A/3  C2, C6 il coefficiente  è 160, per categoria A/10 è 80,  per categoria  C1 –negozi e botteghe è 55)(sono le categorie che solitamente interessano le proprietà condominiali). Ottenuto l’imponibile si applica l’aliquota prevista dal Comune, si ottiene in tal modo l‘imposta da versare che, in caso di vendita o acquisto in corso dell’anno, va rapporta ai mesi di possesso.
L’IMU si versa utilizzando il modello F24 ordinario o semplificato indicando il codice tributo che solitamente, per i fabbricati, è 3918, il codice catastale del Comune, il numero degli immobili, l’anno di imposta da indicare  nella apposita casella se si tratta di acconto o saldo o  di entrambi. Si può pagare anche con apposito  bollettino postale o tramite piattaforma PagoPA.

Categorie
Servizi

Il Modello Redditi

AmministrazioniDG è specializzata nella compilazione del PF. Chiedi un appuntamento per una consulenza.

Che cos’è il Modello redditi PF (Persone Fisica)

Il modello Redditi PF (Persone Fisiche ex Unico) è il modello ordinario di dichiarazione dei redditi; si tratta di un modello tramite il quale è possibile effettuare più dichiarazioni fiscali. A differenza del modello 730, nel modello Redditi (ex Unico) i versamenti delle imposte sono effettuati direttamente dal contribuente attraverso il modello F24, che può essere inviato telematicamente tramite un intermediario abilitato, ovvero utilizzando il canale home banking o anche la tradizionale presentazione cartacea allo sportello bancario o postale.

Chi deve presentare il modello Redditi Persone Fisiche

Devono presentare il modello Redditi Persone Fisiche e non possono utilizzare il modello 730 precompilato o ordinario i contribuenti che si trovano in una delle seguenti situazioni:

  1. nell’anno d’imposta hanno percepito:
  • redditi derivanti da produzione di “agroenergie” oltre i limiti previsti dal D.L. 66/2014;
  • redditi d’impresa, anche in forma di partecipazione;
  • redditi di lavoro autonomo per i quali è richiesta la partita IVA;
  • redditi “diversi” non compresi tra quelli indicati nel quadro D, righi D4 e D5;
  • plusvalenze derivanti dalla cessione di partecipazioni qualificate o derivanti dalla cessione di partecipazioni non qualificate in società residenti in Paesi o territori a fiscalità privilegiata, i cui titoli non sono negoziati in mercati regolamentati;
  • redditi provenienti da “trust”, in qualità di beneficiario;
  1. nell’anno d’imposta precedente, o in quello della presentazione della dichiarazione, non sono residenti in Italia;
    3. devono presentare anche una delle seguenti dichiarazioni: IVA, IRAP, Mod. 770 (sostituti d’imposta);

Il modello Redditi non può essere presentato in forma congiunta.

A differenza del modello 730, nel modello Redditi i versamenti delle imposte sono effettuati direttamente dal contribuente attraverso il modello F24, che deve essere presentato in banca o in posta (o solo per via telematica quando ci sono compensazioni con saldo a zero)

Qualora invece la dichiarazione si conclude con un credito di IRPEF e/o delle addizionali, lo stesso può essere:

  • chiesto a rimborso;
  • lasciato a credito per essere utilizzato in diminuzione di imposte eventualmente dovute per l’anno in corso o per l’anno successivo (eccedenze).

Chi deve presentare il modello Redditi Persone Fisiche

I contribuenti che intendono presentare il modello unico, possono rivolgersi al nostro. CAF, a partire dal mese di giugno e fino al 31 ottobre, per la sua compilazione e per la successiva trasmissione telematica al Ministero delle Finanze e qualora il risultato della dichiarazione sia debito, anche nella compilazione delle deleghe di pagamento F24.

Categorie
Servizi

Modello 730

AmministrazioniDG offre il servizio di assistenza fiscale ai contribuenti, secondo le norme previste dalla recente riforma fiscale.

Il 730 è il modello per la dichiarazione dei redditi  destinato ai lavoratori dipendenti e pensionati. Il modello 730 presenta diversi vantaggi: anzitutto il contribuente non deve eseguire calcoli e poi ottiene il rimborso dell’imposta direttamente nella busta paga o nella rata di pensione; se, invece, deve versare delle somme, queste vengono trattenute dalla retribuzione o dalla pensione.

Se molto spesso si presenta il 730 perché “conviene” e si hanno spese detraibili o deducibili (dalle spese sanitarie agli interessi del mutuo o i vari bonus casa), va ricordato che gli unici contribuenti esonerati sono quelli che hanno esclusivamente redditi da abitazione principale o altri fabbricati non locati (quelli esenti imu), da lavoro dipendente e da pensione corrisposti da un unico sostituto d’imposta, redditi soggetti ad imposta sostituiva con esclusione della cedolare secca (es interessi sui Bot) o ritenuta alla fonte (interessi cui conti correnti).

Ma attenzione: la dichiarazione deve comunque essere presentata se le addizionali all’Irpef non sono state trattenute o sono state trattenute in misura inferiore a quella dovuta. Chi ad esempio nell’anno precedente ha percepito l’indennità di disoccupazione, oppure chi lavora come colf/badante, fa bene a verificare la corretta applicazione delle detrazioni applicate presentando la dichiarazione.

Anche chi al momento della presentazione non ha un sostituto d’imposta può fare il 730, in caso di credito il rimborso verrà erogato direttamente dall’Agenzia delle entrate, in caso di debito si pagherà con F24.Se molto spesso si presenta il 730 perché “conviene” e si hanno spese detraibili o deducibili (dalle spese sanitarie agli interessi del mutuo o i vari bonus casa), va ricordato che gli unici contribuenti esonerati sono quelli che hanno esclusivamente redditi da abitazione principale o altri fabbricati non locati (quelli esenti imu), da lavoro dipendente e da pensione corrisposti da un unico sostituto d’imposta, redditi soggetti ad imposta sostituiva con esclusione della cedolare secca (es interessi sui Bot) o ritenuta alla fonte (interessi cui conti correnti).

Ma attenzione: la dichiarazione deve comunque essere presentata se le addizionali all’Irpef non sono state trattenute o sono state trattenute in misura inferiore a quella dovuta. Chi ad esempio nell’anno precedente ha percepito l’indennità di disoccupazione, oppure chi lavora come colf/badante, fa bene a verificare la corretta applicazione delle detrazioni applicate presentando la dichiarazione.

Anche chi al momento della presentazione non ha un sostituto d’imposta può fare il 730, in caso di credito il rimborso verrà erogato direttamente dall’Agenzia delle entrate, in caso di debito si pagherà con F24.

Reset password

Inserisci il tuo indirizzo email e ti invieremo un link per cambiare la tua password.

Inizia con il tuo account

per salvare le tue case preferite e altro ancora

Iscriviti con e-mail

Inizia con il tuo account

per salvare le tue case preferite e altro ancora

By clicking the «ISCRIZIONE» button you agree to the Termini di utilizzo and Politica sulla riservatezza
Powered by Estatik